Kiedy startup powinien iść po finansowanie VC, a kiedy lepiej rosnąć bez inwestora?

Zaktualizowano: 2 dni temu
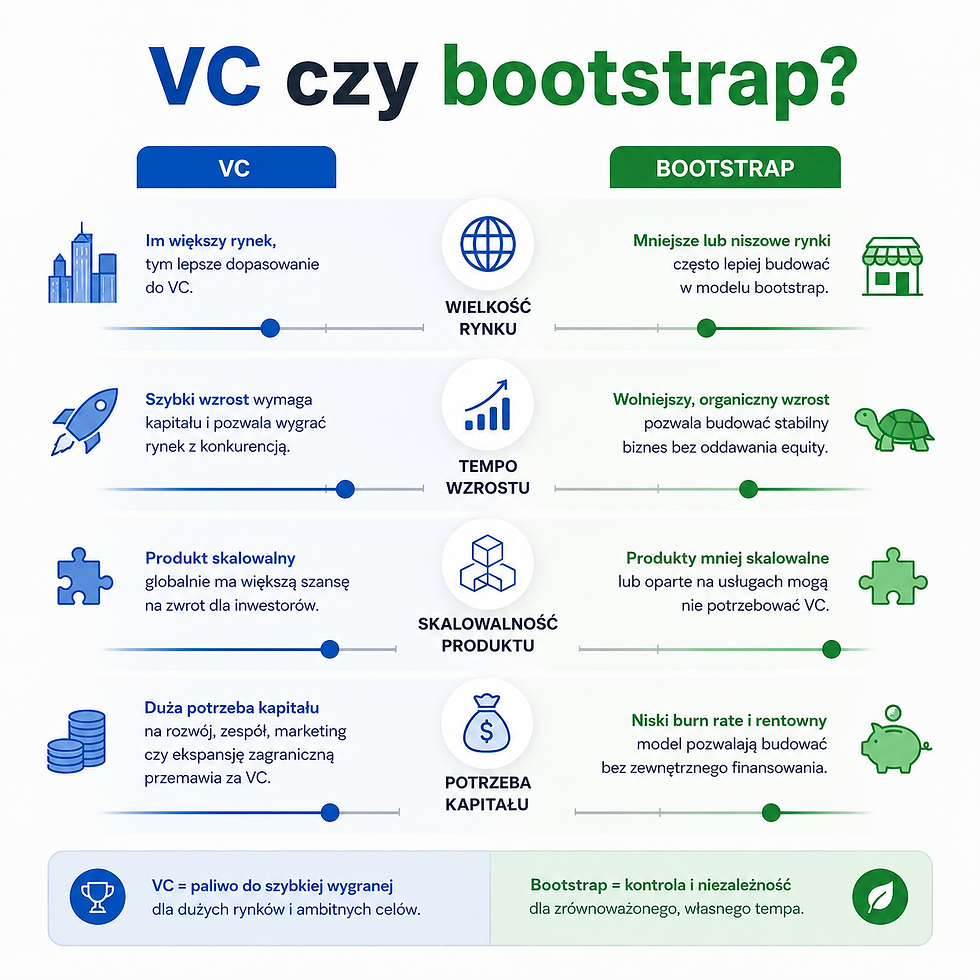
Finansowanie VC nie jest nagrodą za dobry pomysł. Jest narzędziem do budowy firmy, która może szybko rosnąć, działać na dużym rynku i w przyszłości wygenerować bardzo duży zwrot dla inwestorów.
To ważne rozróżnienie.
Wielu founderów traktuje rundę inwestycyjną jak naturalny etap rozwoju startupu. Pomysł, MVP, pierwsze rozmowy z klientami, pitch deck, anioł biznesu, fundusz VC. Taka narracja jest popularna, ale nie zawsze prawdziwa.
Dla części firm venture capital może być najlepszą drogą. VC jest przy tym tylko jednym z dostępnych źródeł finansowania startupu. Daje kapitał, tempo, dostęp do sieci kontaktów i możliwość szybszej ekspansji. Dla innych będzie błędem strategicznym. Zmusi spółkę do wzrostu w tempie, którego rynek nie uzasadnia. Rozwodni udziały. Zmieni oczekiwania wobec biznesu. W skrajnym przypadku sprawi, że dobra, rentowna firma zacznie udawać startup typu venture scale.
W Polsce dostęp do kapitału rośnie, a rynek VC dojrzewa. Według PFR Ventures i Inovo.vc w 2025 roku polskie innowacyjne spółki pozyskały łącznie 3,4 mld PLN w 183 transakcjach. Rok wcześniej było to 2,1 mld PLN pozyskane przez 142 spółki.
Ale większa dostępność finansowania nie oznacza, że każdy startup powinien po nie iść.
Najważniejsze pytanie brzmi: czy VC pasuje do ekonomiki, rynku i ambicji Twojej firmy?
Spis treści
Czym naprawdę jest finansowanie VC
Kiedy startup pasuje do venture capital
Kiedy lepiej rosnąć bez inwestora
VC, anioł biznesu czy bootstrap — różnice decyzyjne
Kiedy zacząć fundraising
Jak ocenić, czy Twój startup nadaje się do VC
Najczęstsze błędy founderów
Checklista przed decyzją o rundzie
FAQ
Podsumowanie
1. Czym naprawdę jest finansowanie VC
Venture capital to kapitał wysokiego ryzyka. Fundusz inwestuje w wiele spółek, wiedząc, że część z nich się nie uda. Model działa wtedy, gdy nieliczne najlepsze spółki z portfela osiągają bardzo duże wyniki i kompensują straty pozostałych.
To oznacza, że VC nie szuka po prostu „dobrych biznesów”. Szuka firm, które mogą urosnąć wielokrotnie.
Dobra firma może generować kilka milionów złotych przychodu rocznie, być rentowna, mieć lojalnych klientów i dawać founderom bardzo dobre życie. Ale to nie musi być firma atrakcyjna dla VC.
Dla funduszu istotne są pytania:
Czy rynek jest wystarczająco duży?
Czy firma może rosnąć szybko?
Czy produkt ma potencjał skali międzynarodowej?
Czy marże i retencja pozwalają budować dużą wartość?
Czy w przyszłości możliwy jest exit: sprzedaż strategiczna, kolejna duża runda albo wejście na giełdę?
Jeżeli odpowiedź brzmi „nie”, VC może nie być najlepszym źródłem kapitału.
2. Kiedy startup powinien iść po finansowanie VC
Finansowanie VC ma sens wtedy, gdy firma spełnia kilka warunków jednocześnie.
Po pierwsze, działa na dużym rynku. Nie chodzi tylko o to, że rynek istnieje. Chodzi o to, że jest wystarczająco duży, aby spółka mogła w przyszłości osiągnąć skalę interesującą dla inwestorów.
Po drugie, produkt może być skalowany bez proporcjonalnego wzrostu kosztów. Przed przyspieszeniem wzrostu warto więc dobrze rozumieć unit economics startupu – przede wszystkim marżę, koszt pozyskania klienta, retencję i czas zwrotu kosztu akwizycji. Dlatego VC dobrze pasuje do software’u, SaaS, marketplace’ów, infrastruktury technologicznej, fintechu, AI, deep techu czy wybranych modeli platformowych.
Po trzecie, startup ma potencjał szybkiego wzrostu. Fundusz nie inwestuje po to, aby firma rosła spokojnie przez 15 lat. Inwestuje, bo zakłada przyspieszenie.
Po czwarte, kapitał istotnie zmienia trajektorię firmy. Jeśli dodatkowe 2 mln zł pozwalają szybciej zbudować produkt, wejść na nowy rynek, zatrudnić kluczowy zespół sprzedaży albo skrócić czas dojścia do kolejnej fazy, finansowanie może mieć sens.
Po piąte, founderzy akceptują konsekwencje tej ścieżki: presję wzrostu, raportowanie, rozwodnienie udziałów, kolejne rundy i oczekiwanie dużego wyniku.
VC jest dobrym narzędziem, gdy firma potrzebuje paliwa do wzrostu, a nie tlenu do przeżycia.
3. Kiedy lepiej rosnąć bez inwestora
Bootstrap, czyli rozwój bez zewnętrznego inwestora kapitałowego, często jest lepszy dla firm, które mogą finansować wzrost z przychodów klientów.
To dobra ścieżka, gdy:
firma szybko dochodzi do sprzedaży,
marże są zdrowe,
rynek jest atrakcyjny, ale niekoniecznie ogromny,
founderzy chcą zachować kontrolę,
tempo wzrostu może być bardziej organiczne,
biznes nie wymaga dużych nakładów przed osiągnięciem przychodów,
celem jest rentowna firma, a nie koniecznie exit za kilkaset milionów.
Bootstrap nie jest mniej ambitny. Jest po prostu innym modelem budowy firmy.
W praktyce wiele bardzo dobrych spółek nie powinno zbierać VC, bo ich najlepszą strategią jest rentowny wzrost, wysoka jakość obsługi klienta, koncentracja na niszy i utrzymanie kontroli przez founderów.
Najgorsza decyzja to budować firmę bootstrapową według oczekiwań VC. Wtedy founderzy tracą zalety obu ścieżek: nie mają wystarczającego kapitału na agresywny wzrost, ale zaczynają podejmować decyzje tak, jakby musieli gonić za kolejną rundą.
4. VC, anioł biznesu czy bootstrap — różnice decyzyjne
Anioł biznesu, fundusz VC i bootstrap to nie są tylko różne źródła pieniędzy. To różne logiki budowy firmy.
Bootstrap daje największą kontrolę. Founderzy finansują rozwój z przychodów, usług, oszczędności albo niewielkiego długu. To wymusza dyscyplinę, bliskość klienta i ostrożne wydatki.
Anioł biznesu może być dobrym rozwiązaniem na bardzo wczesnym etapie, szczególnie gdy founder potrzebuje pierwszego kapitału, doświadczenia, wiarygodności albo dostępu do sieci kontaktów. Ryzyko polega na źle dobranym inwestorze, zbyt wysokiej wycenie oczekiwań albo nieczytelnych zasadach współpracy.
VC jest najlepsze wtedy, gdy startup chce szybko skalować produkt na dużym rynku i potrzebuje większego kapitału niż jest w stanie wygenerować z przychodów. W zamian founderzy oddają część udziałów i przyjmują model wzrostu oparty na dużych oczekiwaniach.
Pytanie nie brzmi: „Które finansowanie jest najlepsze?”
Pytanie brzmi: „Które finansowanie pasuje do tego konkretnego modelu biznesowego?”
5. Kiedy zacząć fundraising
Fundraising warto zacząć wtedy, gdy spółka ma wystarczająco jasną historię inwestycyjną.
Nie zawsze musi to oznaczać przychody. W deep techu albo zaawansowanym AI inwestor może zaakceptować dłuższy etap rozwoju produktu. W SaaS albo marketplace często będzie oczekiwał pierwszej trakcji, retencji, powtarzalnego zainteresowania klientów albo dowodów, że problem jest istotny.
Dobra historia inwestycyjna odpowiada na pięć pytań:
Jaki duży problem rozwiązujemy?
Dla kogo jest on szczególnie bolesny?
Dlaczego teraz jest dobry moment na ten produkt?
Co już udowodniliśmy?
Jak kapitał z rundy zmieni tempo wzrostu?
Warto też znać swoją pozycję finansową. Jednym z podstawowych parametrów jest runway startupu, czyli czas, przez który firma może działać przy obecnym poziomie gotówki i tempie jej spalania. Paul Graham spopularyzował rozróżnienie „default alive” i „default dead”: czy przy obecnym tempie wzrostu i kosztów firma może dojść do rentowności bez kolejnej rundy, czy jej obecna trajektoria prowadzi do wyczerpania gotówki. To proste pytanie porządkuje decyzję o fundraisingu.
Najlepszy moment na rozmowę z inwestorem jest wtedy, gdy nie jesteś zmuszony desperacko szukać pieniędzy.
6. Jak ocenić, czy Twój startup nadaje się do VC
Founder powinien ocenić startup w czterech obszarach.
Rynek
Czy rynek jest wystarczająco duży, rosnący i otwarty na nowego gracza? Czy problem występuje globalnie? Czy klienci mają budżet? Czy obecne rozwiązania są słabe, drogie albo przestarzałe?
Produkt
Czy produkt może być skalowany? Czy każda kolejna sprzedaż wymaga dużej pracy ręcznej, czy model pozwala zwiększać przychody szybciej niż koszty?
Trakcja
Czy są dowody, że rynek tego chce? Mogą to być przychody, pilotaże, aktywni użytkownicy, retencja, lista oczekujących, rosnące użycie produktu albo silne sygnały popytu w procesie sprzedaży.
Zespół
Czy founderzy mają kompetencje, odporność i ambicję, aby budować firmę w warunkach dużej niepewności? VC inwestuje nie tylko w produkt, ale w zdolność zespołu do przejścia przez kilka etapów wzrostu.
Jeżeli startup ma mały rynek, niską skalowalność, brak przewagi technologicznej i umiarkowane ambicje wzrostu, VC prawdopodobnie nie będzie właściwym wyborem.
7. Najczęstsze błędy founderów
Pierwszy błąd to traktowanie rundy jako sukcesu. Runda nie jest sukcesem. Jest zobowiązaniem. Sukcesem jest zbudowanie wartościowej firmy.
Drugi błąd to zbieranie kapitału za wcześnie. Zbyt wczesna runda może oznaczać słabą wycenę, złe warunki i presję, zanim founder naprawdę zrozumie klienta.
Trzeci błąd to zbieranie kapitału bez planu wykorzystania środków. Inwestor nie finansuje ogólnej potrzeby „rozwoju”. Chce wiedzieć, jakie hipotezy zostaną przetestowane i jaki etap firma osiągnie dzięki rundzie.
Czwarty błąd to wybór inwestora wyłącznie po wycenie. Najwyższa wycena może być atrakcyjna na początku, ale zły inwestor, niejasne warunki albo zbyt agresywne oczekiwania potrafią zaszkodzić firmie.
Piąty błąd to ignorowanie alternatyw: przychodów, grantów, długu, aniołów biznesu, finansowania od klientów, partnerstw strategicznych albo modelu usługowego jako pomostu do produktu.
8. Checklista: czy Twój startup nadaje się do finansowania VC?
Odpowiedz „tak” albo „nie”:
Czy działasz na dużym, rosnącym rynku?
Czy Twój produkt może być sprzedawany poza Polską?
Czy model biznesowy pozwala skalować przychody szybciej niż koszty?
Czy kapitał znacząco przyspieszy rozwój firmy?
Czy masz dowody popytu ze strony klientów lub użytkowników?
Czy potrafisz wyjaśnić, dlaczego teraz jest dobry moment na ten produkt?
Czy akceptujesz rozwodnienie udziałów?
Czy jesteś gotów na presję szybkiego wzrostu?
Czy wiesz, co dokładnie osiągniesz dzięki rundzie?
Czy potencjalny wynik firmy może być wystarczająco duży dla inwestora VC?
Jeżeli większość odpowiedzi brzmi „tak”, VC może być sensowną ścieżką.
Jeżeli większość odpowiedzi brzmi „nie”, nie oznacza to, że firma jest słaba. Może oznaczać, że lepiej budować ją z przychodów, z aniołem biznesu, grantem, finansowaniem od klientów albo inną formą kapitału.
Przykłady
Przykład 1: SaaS B2B z potencjałem globalnym Startup buduje narzędzie dla zespołów finansowych w średnich i dużych firmach. Ma pierwszych płacących klientów, wysoką retencję i widzi podobny problem w kilku krajach. Kapitał pozwoli zatrudnić sprzedaż, rozwinąć produkt i wejść na nowe rynki. To może być dobry kandydat do VC.
Przykład 2: software house produktowy Firma tworzy rozwiązanie dla wąskiej grupy klientów, ale większość przychodów pochodzi z usług wdrożeniowych. Każdy nowy klient wymaga dużej pracy zespołu. Biznes może być rentowny i wartościowy, ale niekoniecznie pasuje do VC.
Przykład 3: marketplace bez płynności Founder chce zebrać rundę na marketplace, ale nie ma jeszcze dowodu, że obie strony rynku wracają i dokonują transakcji. W takiej sytuacji lepiej najpierw udowodnić płynność na małym segmencie niż finansować szeroką ekspansję.
Najczęstsze błędy
Mylenie startupu z każdą młodą firmą technologiczną.
Zakładanie, że VC jest konieczne do budowy wiarygodności.
Brak analizy, czy rynek jest wystarczająco duży.
Zbieranie rundy bez jasnych kamieni milowych.
Niedoszacowanie kosztu rozwodnienia udziałów.
Wybór inwestora bez sprawdzenia jego reputacji.
Budowanie pitch decka przed zrozumieniem klienta.
Ignorowanie możliwości wzrostu z przychodów.
Podsumowanie
VC jest dobrym narzędziem dla określonego typu firm: działających na dużym rynku, skalowalnych, szybko rosnących i zdolnych wygenerować bardzo duży wynik.
Bootstrap jest lepszy dla firm, które mogą rosnąć z przychodów, chcą zachować kontrolę i nie muszą podporządkowywać strategii logice kolejnych rund.
Najważniejsze nie jest to, czy startup pozyska inwestora.
Najważniejsze jest to, czy founder wybiera źródło finansowania zgodne z modelem biznesowym, ambicją i realną ekonomiką firmy.
Dobra decyzja finansowa nie polega na zdobyciu pieniędzy. Polega na dobraniu takiego kapitału, który zwiększa szanse zbudowania trwałej, wartościowej firmy.
FAQ
Czy każdy startup technologiczny powinien szukać VC?
Nie. Startup technologiczny powinien szukać VC tylko wtedy, gdy ma potencjał szybkiej skali, duży rynek i model, w którym kapitał znacząco przyspiesza wzrost.
Czy bootstrap oznacza mniejsze ambicje?
Nie. Bootstrap oznacza inną strategię finansowania. Firma bootstrapowa może być bardzo ambitna, rentowna i trwała, ale nie musi działać zgodnie z logiką funduszu VC.
Kiedy warto rozważyć anioła biznesu?
Wtedy, gdy founder potrzebuje pierwszego kapitału, doświadczenia, kontaktów lub wiarygodności, ale nie jest jeszcze gotowy na klasyczny fundusz VC.
Czy runda seed powinna być celem startupu?
Nie. Runda seed jest narzędziem. Celem jest osiągnięcie konkretnego etapu rozwoju: produktu, trakcji, sprzedaży, retencji albo gotowości do kolejnej fazy wzrostu.
Co jest największym kosztem VC?
Największym kosztem nie jest samo rozwodnienie udziałów. Największym kosztem jest wejście w model, który wymaga szybkiego wzrostu i dużego wyniku. Jeżeli firma nie pasuje do tej logiki, presja może prowadzić do złych decyzji.


Komentarze