Finansowanie startupu – skąd pozyskać pieniądze na rozwój firmy?

Zaktualizowano: 1 dzień temu

Startup można finansować z własnych środków, dotacji i programów publicznych, kapitału aniołów biznesu lub funduszy VC, crowdfundingu, a na późniejszym etapie także długu. Wybór nie powinien jednak zaczynać się od pytania „gdzie są pieniądze?”, lecz od określenia, ile kapitału firma potrzebuje, na jak długo i co chce dzięki niemu osiągnąć.
Startup, który potrzebuje 100 tys. zł na zbudowanie i przetestowanie MVP, jest w zupełnie innej sytuacji niż spółka mająca produkt, klientów i pierwsze przychody, która szuka kilku milionów na ekspansję zagraniczną.
Inne będzie źródło kapitału, inne oczekiwania finansującego i inne ryzyko dla founderów. Dlatego zamiast zaczynać od listy dotacji, funduszy i inwestorów, zacząłbym od liczb.
Ile pieniędzy naprawdę potrzebuje startup?
Załóżmy, że founder mówi:
„Potrzebujemy miliona złotych.”
Pierwsze pytanie, które bym zadał, brzmi: dlaczego akurat miliona?
Jeżeli odpowiedź brzmi „powinno nam wystarczyć mniej więcej na 18 miesięcy”, trzeba zejść poziom niżej. Ile będzie kosztował zespół? Jak zmienią się wynagrodzenia po kolejnych rekrutacjach? Ile firma przeznaczy na marketing i sprzedaż? Jakie inwestycje są potrzebne? Kiedy pojawią się przychody i jak szybko będą rosły?
W bardzo uproszczonym modelu można zacząć od:
potrzebny kapitał ≈ miesięczny cash burn × wymagany runway + dodatkowe inwestycje + bufor
Tyle że obecnego burn rate nie wystarczy przemnożyć przez liczbę miesięcy.
Jeżeli dzisiaj firma wydaje 50 tys. zł miesięcznie, a za pół roku chce mieć dwa razy większy zespół i rozpocząć sprzedaż na kolejnym rynku, jej przyszły burn będzie wyglądał zupełnie inaczej. Z drugiej strony rosnąca sprzedaż może zacząć finansować część wydatków.
Dlatego plan finansowania powinien wynikać z budżetu startupu, prognozy cash flow, planu sprzedaży i planu rozwoju firmy.
Jest jeszcze jedno pytanie, które uważam za szczególnie ważne:
W jakim miejscu ma znaleźć się firma, kiedy pozyskane pieniądze się skończą?
Kapitał nie powinien kupować wyłącznie kolejnych miesięcy działalności. Powinien pozwolić osiągnąć coś konkretnego: działające MVP, pierwszych klientów, określony poziom przychodów, wejście na kolejny rynek, zakończenie certyfikacji albo skalę umożliwiającą pozyskanie następnej rundy.
To zmienia sposób myślenia o finansowaniu. Zamiast „potrzebujemy pieniędzy na 18 miesięcy” mamy:
„Potrzebujemy kapitału, żeby w ciągu 18 miesięcy dojść z punktu A do punktu B.”
Źródło finansowania zależy od etapu rozwoju
Nie istnieje jedno najlepsze źródło finansowania startupu.
Na etapie pomysłu dużą wartość może mieć stosunkowo niewielka kwota pozwalająca zweryfikować, czy problem rzeczywiście istnieje i czy ktoś będzie gotowy zapłacić za jego rozwiązanie. Kilka lat później ta sama firma może potrzebować kilku milionów na rozbudowę zespołu sprzedaży i wejście na nowe rynki.
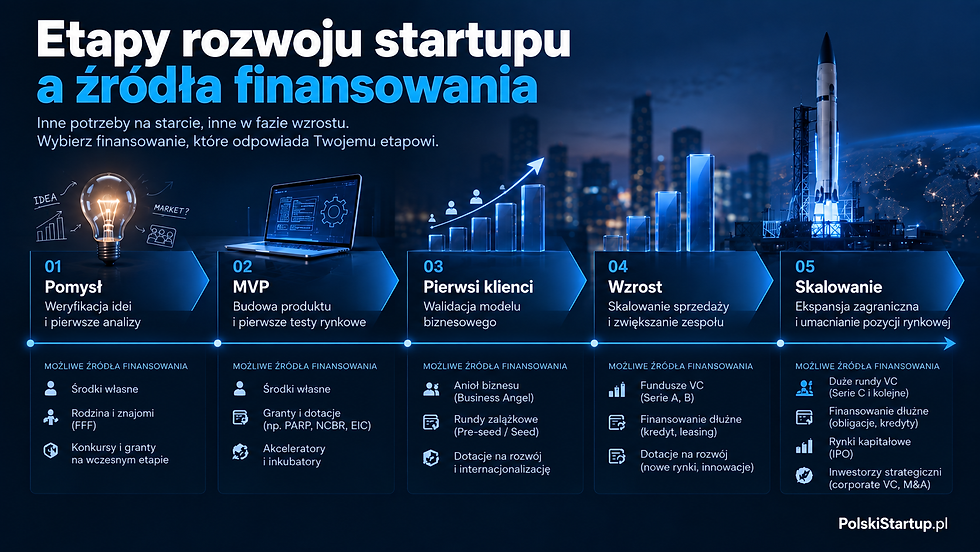
W uproszczeniu wygląda to tak:
Etap | Typowy cel | Źródła, które można rozważyć |
Pomysł | Walidacja problemu i modelu | Środki własne, programy inkubacyjne, akceleratory, wybrane granty |
MVP | Budowa i test produktu | Bootstrapping, granty, anioł biznesu, finansowanie pre-seed |
Pierwsi klienci | Potwierdzenie modelu biznesowego | Seed, aniołowie biznesu, VC, programy publiczne |
Wzrost | Zwiększenie sprzedaży i zespołu | VC, środki własne, wybrane instrumenty dłużne, programy UE |
Skalowanie | Nowe rynki i szybki wzrost | Kolejne rundy VC, finansowanie dłużne, programy internacjonalizacji |
Nie traktowałbym tej tabeli jak instrukcji.
Startup technologiczny rozwijający oprogramowanie może przez długi czas finansować się z własnych przychodów. Firma deeptech potrzebująca laboratoriów, urządzeń, certyfikacji i kilku lat prac badawczo-rozwojowych może potrzebować znacznego kapitału jeszcze przed pierwszą komercyjną sprzedażą.
Etap rozwoju zawęża wybór, ale go nie determinuje.
Bootstrapping – kiedy własne pieniądze są najlepszym inwestorem
Najprostszym sposobem rozpoczęcia działalności jest wykorzystanie własnych środków foundera, a później finansowanie rozwoju z pieniędzy generowanych przez firmę.
Zaletą jest przede wszystkim niezależność. Founder nie oddaje udziałów, nie musi uzgadniać strategii z funduszem i może rozwijać przedsiębiorstwo w tempie, które sam uważa za właściwe.
Nie oznacza to jednak, że własny kapitał jest darmowy.
Ryzykujesz własnymi oszczędnościami i angażujesz kapitał, który mógłby zostać wykorzystany gdzie indziej. Może też pojawić się koszt mniej oczywisty: firma rozwija się wolniej, mimo że rynek pozwalałby rosnąć znacznie szybciej.
Dlatego nie pytałbym wyłącznie:
„Czy jestem w stanie sfinansować firmę sam?”
Lepsze pytanie brzmi:
„Czy finansowanie firmy wyłącznie z własnych środków jest w tej sytuacji najlepszą decyzją?”
Dla jednego biznesu odpowiedź będzie twierdząca. Dla innego brak zewnętrznego kapitału może oznaczać utratę momentu, w którym można było zdobyć rynek.
Pieniądze od rodziny i znajomych
Na bardzo wczesnym etapie pojawia się czasem finansowanie od rodziny lub znajomych.
Dostęp do takiego kapitału może być łatwiejszy niż do profesjonalnego inwestora, szczególnie kiedy firma nie ma jeszcze produktu, klientów ani historii finansowej.
Problem zaczyna się wtedy, gdy ryzyko biznesowe miesza się z relacjami prywatnymi.
Jeżeli korzystamy z takiego finansowania, zasady powinny być jasne. Czy jest to pożyczka? Inwestycja w udziały? Na jakich warunkach? Co dzieje się, jeśli projekt się nie powiedzie?
W profesjonalnym finansowaniu takie pytania są oczywiste. Przy pieniądzach od bliskich tym bardziej nie powinny pozostawać niedopowiedziane.
Dlaczego nie traktuję preinkubacji jako finansowania?
W zestawieniu celowo pomijam preinkubację, czyli model pozwalający rozpocząć testowanie działalności przy wykorzystaniu osobowości prawnej innego podmiotu.
Może być bardzo użyteczny na początku. Pozwala przetestować pomysł bez tworzenia od razu docelowej struktury działalności i ograniczyć część formalności związanych ze startem.
Znam ten model również z praktyki – wcześniej pracowałem przy preinkubacji i zajmowałem się obsługą działalności prowadzonej w takiej formule.
Nie zaliczam jej jednak do źródeł kapitału. Preinkubacja odpowiada przede wszystkim na pytanie:
„W jakiej formule mogę zacząć działać?”
Ten artykuł odpowiada na inne:
„Skąd wziąć pieniądze potrzebne do rozwoju?”
To powiązane zagadnienia, ale nie to samo.
Dotacje i programy publiczne – kapitał bez oddawania udziałów?
To jedna z największych zalet finansowania publicznego. Można otrzymać środki na rozwój, nie przekazując w zamian części własności inwestorowi.
Ale określenie „darmowe pieniądze” jest tutaj wyjątkowo mylące.
Każdy program ma określony cel, kryteria dostępu, katalog kosztów, terminy i zasady rozliczania projektu. Czasem potrzebny jest wkład własny. Pojawiają się obowiązki dokumentacyjne, a sposób wykorzystania pieniędzy jest znacznie mniej elastyczny niż w przypadku własnych środków.
Dlatego przy ocenie dotacji patrzyłbym nie tylko na wysokość możliwego dofinansowania.
Najważniejsze pytanie brzmi:
Czy ten program finansuje coś, co i tak znajduje się w naszym planie rozwoju?
Jeżeli odpowiedź jest twierdząca, finansowanie publiczne może być bardzo atrakcyjne.
Jeżeli natomiast firma zaczyna zmieniać projekt tylko po to, aby dopasować go do aktualnego konkursu, warto zastanowić się, czy to grant wspiera strategię firmy, czy strategia firmy zaczyna być podporządkowana grantowi.
W Polsce funkcjonują programy obejmujące różne etapy rozwoju startupów, m.in. instrumenty PARP i Funduszy Europejskich. Na poziomie europejskim dostępne są również instrumenty skierowane do innowacyjnych przedsięwzięć, m.in. w ramach European Innovation Council.
Nie będę tutaj tworzył katalogu aktualnych naborów. Za kilka miesięcy część informacji byłaby już nieaktualna.
Szukasz aktualnych programów finansowania?
Programy i terminy naborów zmieniają się znacznie szybciej niż zasady opisane w tym artykule. Dlatego przygotowujemy cykliczny raport „Finansowanie dla startupów”, w którym zbieramy aktualne dotacje, programy, akceleratory i inne możliwości finansowania.
Inkubatory i akceleratory – czasem ważniejsze od pieniędzy
Wartość akceleratora nie musi sprowadzać się do kwoty, którą startup może otrzymać.
Na wczesnym etapie dostęp do odpowiedniego klienta, partnera technologicznego albo osoby mającej doświadczenie w danej branży może być wart więcej niż kolejna niewielka pula kapitału.
Dobry program może pomóc zweryfikować model biznesowy, przeprowadzić pilotaż, znaleźć pierwszego dużego klienta albo przygotować spółkę do rozmowy z inwestorami.
Dlatego porównując akceleratory, patrzyłbym przede wszystkim na to, co firma powinna mieć po zakończeniu programu, czego nie miała przed jego rozpoczęciem.
Jeżeli jedyną odpowiedzią jest certyfikat uczestnictwa i kilka warsztatów, prawdopodobnie nie jest to najlepszy sposób wykorzystania czasu foundera.
Anioł biznesu – nie tylko przelew na konto
Dobry anioł biznesu może wnieść do firmy znacznie więcej niż kapitał.
Może znać branżę, klientów i kolejnych inwestorów. Może mieć doświadczenie w budowaniu podobnego przedsiębiorstwa i pomóc uniknąć błędów, których founder dopiero musiałby się nauczyć.
W zamian najczęściej otrzymuje udziały.
I właśnie dlatego przy wyborze inwestora nie patrzyłbym wyłącznie na kwotę inwestycji.
Liczą się również wycena spółki, procent obejmowanych udziałów, prawa inwestora, warunki umowy oraz to, czy obie strony podobnie widzą przyszłość firmy.
Kapitał można wydać w kilkanaście miesięcy. Wspólnik może pozostać w spółce przez wiele lat.
Venture Capital – runda nie jest obowiązkowym etapem rozwoju
Venture capital jest prawdopodobnie najbardziej medialnym źródłem finansowania startupów.
Kolejne informacje o rundach mogą tworzyć wrażenie, że pozyskanie funduszu jest czymś w rodzaju potwierdzenia, że firma osiągnęła kolejny poziom.
Tyle że VC nie pasuje do każdego biznesu.
Fundusz podejmuje wysokie ryzyko i oczekuje możliwości osiągnięcia odpowiednio wysokiej stopy zwrotu. Potrzebuje więc firm, które mogą osiągnąć dużą skalę i znacząco zwiększyć swoją wartość.
Można zbudować świetne, rentowne przedsiębiorstwo, które nigdy nie będzie dobrym kandydatem do finansowania venture capital.
I nie ma w tym nic złego.
Jeżeli firma może rosnąć dzięki własnym przychodom, a founderzy nie potrzebują ogromnego kapitału do zdobycia rynku, sprzedaż części spółki tylko dlatego, że „startup powinien zrobić rundę”, może być kiepską transakcją.
Sytuacja wygląda inaczej, kiedy szybkość rzeczywiście ma znaczenie. Jeżeli rynek można zdobyć w ciągu kilku lat, działa efekt sieciowy albo konkurencja inwestuje bardzo agresywnie, zewnętrzny kapitał może pozwolić zrobić w dwa lata coś, co organicznie zajęłoby siedem.
Dlatego przed przygotowaniem pitch decka zadałbym inne pytanie:
Czy model firmy rzeczywiście potrzebuje venture capital?
Dopiero później: jak je pozyskać.
Dług – nie oddajesz udziałów, ale pojawia się rata
Kredyt, pożyczka czy bardziej specjalistyczne formy finansowania dłużnego mają jedną oczywistą zaletę: nie wymagają sprzedaży części spółki.
Nie oznacza to jednak mniejszego ryzyka.
Kapitał trzeba zwrócić, a odsetki i raty pojawiają się niezależnie od tego, czy dany miesiąc był dobry dla sprzedaży.
Dlatego dług zupełnie inaczej wygląda w startupie, który dopiero szuka modelu biznesowego, a inaczej w firmie mającej powtarzalne i stosunkowo przewidywalne wpływy.
Jeżeli cash flow jest bardzo niestabilny, dokładanie do wysokiego burn rate obowiązkowych płatności może szybko zwiększyć ryzyko utraty płynności.
Przy stabilniejszych przychodach finansowanie dłużne może natomiast pozwolić przyspieszyć rozwój bez kolejnego rozwodnienia udziałów.
Tutaj rachunek wyników nie wystarczy.
Firma może wyglądać dobrze na poziomie przychodów i marży, a jednocześnie mieć problem z gotówką. Przed zaciągnięciem długu szczególnie ważne jest więc sprawdzenie, czy prognozowany cash flow pozwoli obsługiwać zobowiązanie również w słabszym scenariuszu.
Crowdfunding – finansowanie startupu, ale też test rynku
Crowdfunding może przyjmować różne formy. W modelu udziałowym inwestorzy finansują spółkę w zamian za udział w jej kapitale. W modelu nagrodowym wspierający otrzymują produkt, usługę lub inną określoną korzyść.
Szczególnie ciekawy jest drugi przypadek.
Jeżeli ludzie są gotowi zapłacić za produkt przed jego pełnym uruchomieniem, kampania daje firmie nie tylko pieniądze. Dostarcza również informacji o rzeczywistym zainteresowaniu rynku.
Nie oznacza to, że crowdfunding jest prostą drogą na skróty. Udana kampania wymaga przygotowania, społeczności, marketingu i wiarygodnego produktu. Bez tego samo opublikowanie projektu na platformie niewiele zmieni.
Jak wybrać właściwe źródło finansowania?
Po przejściu przez wszystkie możliwości łatwo wrócić do punktu wyjścia i zapytać: dobrze, ale co wybrać?
Zacząłbym od ośmiu pytań:
Pytanie | Co pomaga ustalić? |
Ile kapitału naprawdę potrzebujemy? | Które źródła odpowiadają skali finansowania |
Na jak długo mają wystarczyć środki? | Wymagany runway |
Na co konkretnie wydamy pieniądze? | Czy pasują np. programy publiczne |
Czy firma ma już przychody? | Możliwość wykorzystania długu i oceny ryzyka |
Czy jesteśmy gotowi oddać udziały? | Finansowanie udziałowe czy bez rozwodnienia |
Jak szybko chcemy i musimy rosnąć? | Czy VC rzeczywiście ma sens |
Co osiągniemy za pozyskane pieniądze? | Jaki kolejny etap finansuje kapitał |
Co się stanie, jeśli kolejna runda się opóźni? | Odporność planu na gorszy scenariusz |
Po odpowiedzi może się okazać, że właściwym rozwiązaniem wcale nie jest jedno źródło.
Firma może rozpocząć od środków własnych, wykorzystać program publiczny do sfinansowania części prac B+R, później pozyskać inwestora, a po osiągnięciu stabilniejszych przychodów sięgnąć po dług.
Struktura finansowania powinna zmieniać się razem z firmą.
„Chcemy pozyskać milion euro” to dopiero początek rozmowy
Wróćmy do przykładu z początku.
Firma chce pozyskać milion euro i sfinansować w ten sposób kolejne dwa lata rozwoju.
Sam cel pozyskania miliona niewiele jednak mówi.
Chciałbym zobaczyć, jak zmieni się zatrudnienie, ile firma wyda na sprzedaż i marketing, kiedy pojawią się kolejne przychody, jak będzie wyglądał burn rate za sześć i dwanaście miesięcy oraz jaki jest scenariusz, jeśli sprzedaż okaże się o 30% niższa od planowanej.
Sprawdziłbym również, jak te inwestycje zmienią próg rentowności firmy i jakiej sprzedaży będzie wymagała nowa struktura kosztów.
A przede wszystkim chciałbym wiedzieć, co firma będzie miała za dwa lata, czego nie ma dzisiaj.
Jeżeli odpowiedzią jest większy zespół i wyższe koszty, mamy problem.
Jeżeli odpowiedzią jest produkt gotowy do komercjalizacji, określona liczba klientów, powtarzalne przychody albo wejście na trzy nowe rynki, zaczynamy rozmawiać o konkretnym planie.
Dlatego finansowanie startupu nie jest osobnym tematem od budżetu, cash flow czy strategii.
To finansowa konsekwencja planu rozwoju firmy.
Gdzie szukać aktualnego finansowania startupów?
Zasady wyboru finansowania zmieniają się stosunkowo wolno. Konkretne możliwości – bardzo szybko.
Kończą się nabory, pojawiają nowe programy, zmieniają budżety, uruchamiane są kolejne akceleratory i instrumenty europejskie.
Dlatego nie chcę utrzymywać w tym artykule długiej listy konkursów, która po kilku miesiącach będzie bardziej przeszkadzać niż pomagać.
Na PolskiStartup.pl rozwijamy osobny hub Finansowanie startupów oraz cykliczny raport „Finansowanie dla startupów”, w którym zbieramy aktualne możliwości.
Rozdzielenie jest celowe.
Ten artykuł ma pomóc odpowiedzieć na pytanie: „jakiego finansowania potrzebuję?”.
Raport odpowiada na pytanie: „gdzie mogę go teraz szukać?”.
Finansowanie jest narzędziem, nie celem
Runda inwestycyjna dobrze wygląda w informacji prasowej. Otrzymana dotacja również jest powodem do zadowolenia.
Ale na koncie firmy pojawiają się wtedy pieniądze, które dopiero trzeba dobrze wykorzystać.
To, czy finansowanie było sukcesem, będzie można ocenić później: po produkcie, który udało się zbudować, klientach, których udało się zdobyć, technologii, którą udało się rozwinąć, albo rynku, na który firma weszła.
Dlatego przed wysłaniem pierwszej aplikacji czy rozpoczęciem rozmów z inwestorami wróciłbym do pięciu pytań:
Ile pieniędzy potrzebujemy? Na co? Na jak długo? Co dzięki nim osiągniemy? Co zrobimy, kiedy te pieniądze się skończą?
Jeżeli odpowiedzi są konkretne, rozmowa o źródle finansowania staje się znacznie prostsza.
Wiesz już, jakiego rodzaju kapitału szukasz?
W cyklicznym raporcie „Finansowanie dla startupów” zbieramy aktualne programy, dotacje, akceleratory i inne możliwości finansowania, żeby łatwiej było przejść od planu do poszukiwania konkretnych źródeł kapitału.
Najczęściej zadawane pytania
Jak zdobyć finansowanie na startup?
Startup może korzystać m.in. ze środków własnych, dotacji i programów publicznych, akceleratorów, kapitału aniołów biznesu i funduszy venture capital, crowdfundingu oraz finansowania dłużnego. Wybór powinien zależeć od etapu rozwoju firmy, potrzebnej kwoty, przeznaczenia pieniędzy i planu dalszego rozwoju.
Czy można dostać dotację na startup?
Tak. Dostępność wsparcia zależy jednak od konkretnego programu, etapu firmy, charakteru projektu i innych kryteriów naboru. Dlatego lepiej szukać programu pasującego do planu firmy niż zmieniać plan firmy wyłącznie po to, aby zdobyć dotację.
Co oznaczają pre-seed i seed?
Pre-seed odnosi się zwykle do najwcześniejszego etapu finansowania, kiedy powstaje produkt i weryfikowane są podstawowe założenia biznesowe. Seed dotyczy zazwyczaj dalszego rozwoju produktu, zdobywania klientów i przygotowania do wzrostu. Granice między rundami nie są jednak sztywne.
Czy startup może dostać kredyt?
Tak, ale dla bardzo młodej firmy bez stabilnych przychodów klasyczne finansowanie bankowe może być trudniej dostępne. Wraz z pojawieniem się historii finansowej i bardziej przewidywalnych przepływów pieniężnych możliwości wykorzystania długu zwykle rosną.
Jak policzyć, ile pieniędzy potrzebuje startup?
Najlepiej rozpocząć od prognozy cash flow obejmującej obecny stan gotówki, planowane koszty, zatrudnienie, inwestycje oraz realistyczną prognozę wpływów. Następnie trzeba określić wymagany runway oraz konkretny etap rozwoju, który firma chce osiągnąć przed wyczerpaniem pozyskanego kapitału.

Komentarze