Budżet startupu krok po kroku. Jak zaplanować przychody, koszty i gotówkę?

Zaktualizowano: 2 dni temu

Budżet startupu nie jest tabelką przygotowywaną raz w roku ani dokumentem, który wyciąga się przed rozmową z inwestorem. Powinien być jednym z podstawowych narzędzi zarządzania firmą.
Najlepiej widać to wtedy, gdy pojawia się konkretna decyzja. Załóżmy, że firma chce zatrudnić dwie osoby do sprzedaży. Każda z nich będzie kosztowała kilkanaście tysięcy złotych miesięcznie, ale pierwsze efekty mogą pojawić się dopiero po kilku miesiącach. Jednocześnie w pipeline są dwa duże kontrakty, które według zespołu sprzedaży „powinny się zamknąć”.
Na papierze wszystko może wyglądać dobrze. Koszt nowych osób pojawi się jednak od razu, a przychód z kontraktów nadal pozostaje możliwością.
Właśnie w takich sytuacjach budżet zaczyna być naprawdę przydatny. Nie dlatego, że odpowie founderowi, czy ma zatrudnić. Pokaże natomiast, ile gotówki kosztuje ta decyzja, jak długo firma może czekać na efekt i co stanie się, jeśli sprzedaż przesunie się o dwa albo trzy miesiące.
To jest najważniejsza rola budżetu. Nie ma przewidzieć przyszłości z dokładnością do złotówki. Ma sprawić, że firma wcześniej zobaczy finansowe konsekwencje swoich decyzji.
W małym startupie część tej wiedzy może jeszcze mieścić się w głowie foundera. Wie, ile jest na koncie, kto ma dostać podwyżkę, jakie faktury przyjdą w przyszłym miesiącu i z którymi klientami trwają rozmowy. Problem zaczyna się wraz ze wzrostem firmy.
Pojawiają się managerowie. Marketing dostaje własne środki, technologia kupuje kolejne narzędzia, sprzedaż zatrudnia, ktoś podpisuje roczną umowę z dostawcą, ktoś inny planuje konferencję, a jeszcze ktoś zamawia sprzęt dla nowych osób.
Każda z tych decyzji osobno może być rozsądna. Razem mogą stworzyć strukturę kosztów, której nikt świadomie nie zaplanował.
Budżet powinien pomóc zobaczyć ten obraz wcześniej.
Czym właściwie jest budżet firmy?
Najprościej mówiąc, budżet jest finansowym opisem planu działania firmy.
Jeżeli zarząd mówi: „w przyszłym roku chcemy wejść na rynek niemiecki”, to jeszcze nie jest plan finansowy. Dopiero później pojawiają się konkretne konsekwencje. Być może trzeba zatrudnić lokalnego handlowca, przygotować tłumaczenie produktu, zwiększyć wydatki marketingowe albo ponieść koszty prawne. Być może przez kilka miesięcy rynek nie przyniesie żadnych przychodów.
Budżet powinien pokazać, ile taki ruch będzie kosztował i jak długo firma może go finansować.
Podobnie jest z innymi decyzjami. „Chcemy przyspieszyć rozwój produktu” może oznaczać trzy rekrutacje, większy koszt infrastruktury i dodatkowych kontraktorów. „Chcemy podwoić sprzedaż” oznacza z kolei określoną liczbę leadów, spotkań, ofert, ludzi w zespole i określony czas potrzebny do zamknięcia transakcji.
Dlatego dobry budżet nie zaczyna się od komórek w Excelu. Zaczyna się od tego, co firma chce zrobić i co musi wydarzyć się operacyjnie, żeby plan miał sens.
Excel jest dopiero później. Ma zresztą jedną niewygodną cechę: przyjmie niemal każde założenie. Można wpisać wzrost sprzedaży o 100% i arkusz bez protestu policzy piękny wynik. Można założyć 50 nowych klientów miesięcznie i otrzymać atrakcyjny wykres.
Problem zaczyna się poza Excelem, kiedy sprzedaż musi tych klientów rzeczywiście znaleźć.
McKinsey od lat zwraca uwagę, że budżetowanie ma największą wartość wtedy, gdy jest powiązane ze strategią i alokacją zasobów, a nie sprowadza się wyłącznie do pilnowania limitów kosztowych. W startupach jest to szczególnie ważne, bo warunki biznesowe zmieniają się szybciej niż w dojrzałych organizacjach.
Budżet, model finansowy, forecast i cash flow to nie to samo

W rozmowach o finansach te pojęcia często się mieszają. Ktoś mówi, że ma budżet, ale w praktyce ma tylko plan kosztów. Ktoś inny pokazuje model finansowy, który jest jedynie prognozą sprzedaży. Jeszcze ktoś aktualizuje raz na kilka miesięcy arkusz i nazywa go forecastem.
Warto to uporządkować, ale bez robienia z tego słownika finansowego.
Budżet jest punktem odniesienia. Pokazuje, co firma zakładała na początku danego okresu.
Model finansowy pozwala zobaczyć zależności między założeniami. Dzięki niemu można sprawdzić, co stanie się z gotówką, jeśli sprzedaż spadnie, zatrudnienie wzrośnie albo klienci zaczną płacić później.
Forecast, czyli aktualna prognoza, odpowiada na inne pytanie: jak dzisiaj widzimy kolejne miesiące?
Różnicę najlepiej widać wtedy, gdy coś nie idzie zgodnie z planem. W styczniu firma zakładała, że w czerwcu osiągnie 200 tys. zł sprzedaży. W maju największy klient informuje jednak, że decyzję zakupową przesuwa o dwa miesiące.
Pierwotnego budżetu nie trzeba przepisywać, bo warto zachować informację o tym, jaki był plan. Jeśli jednak aktualna prognoza nadal pokazuje 200 tys. zł sprzedaży w czerwcu, firma zaczyna oszukiwać sama siebie.
Forecast powinien już uwzględniać nową informację.
Nie traktowałbym takiej zmiany jako dowodu na to, że ktoś źle przygotował budżet. Rzeczywistość po prostu się zmieniła, a dobrze zarządzana firma powinna zmienić wraz z nią prognozę.
Z kolei cash flow, czyli przepływy pieniężne, pokazuje, kiedy pieniądze rzeczywiście pojawiają się na rachunku i kiedy z niego wychodzą. To szczególnie ważne, bo firma może mieć przychód i jednocześnie nie mieć pieniędzy na zapłatę zobowiązań.
Faktura na 100 tys. zł z terminem 60 dni nie zapłaci wynagrodzeń w przyszły piątek.
Warto również kontrolować burn rate i runway startupu, ponieważ pokazują, jak szybko firma zużywa gotówkę i na jak długo wystarczy jej obecnych środków.
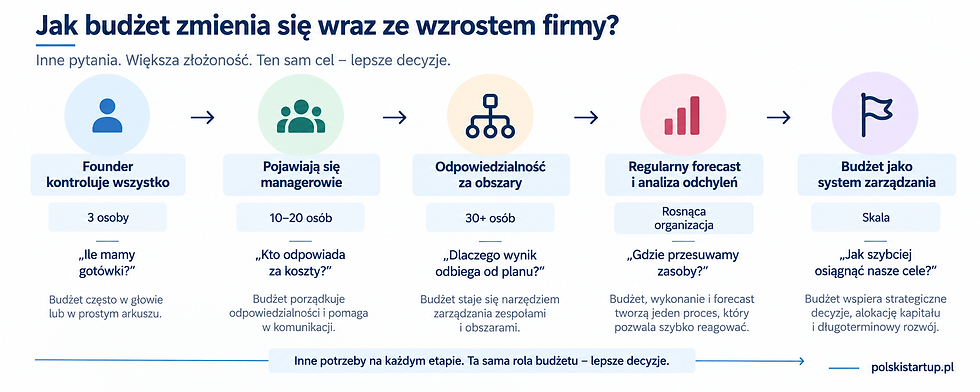
Budżet zmienia się razem z firmą
Nie każda firma potrzebuje takiego samego poziomu szczegółowości.
Gdy startup ma trzy osoby, nie budowałbym skomplikowanego procesu controllingowego. Wystarczy wiedzieć, ile jest gotówki, jakie są najważniejsze przyszłe wydatki, kiedy mogą pojawić się wpływy i jak długo firma może działać przy obecnym tempie wydawania pieniędzy.
Sytuacja zmienia się, kiedy pojawiają się pierwsi managerowie. Founder nie zamawia już każdej kampanii, nie wybiera każdego narzędzia i nie uczestniczy w każdej rekrutacji. Część decyzji finansowych przechodzi na inne osoby.
To naturalny etap rozwoju firmy, ale właśnie wtedy często zaczyna się chaos. Manager ma wpływ na koszt, ale nie zawsze widzi jego konsekwencje dla całej organizacji. Founder chce delegować, ale nadal próbuje kontrolować każdy wydatek. Finanse widzą odchylenie dopiero wtedy, kiedy pojawi się faktura.
Jeżeli zobaczyłbym taką sytuację w rosnącej firmie, nie zaczynałbym od wdrażania bardziej rozbudowanego systemu finansowego. Najpierw chciałbym ustalić, kto rzeczywiście odpowiada za poszczególne liczby.
Jeżeli marketing ma 50 tys. zł miesięcznego budżetu, osoba zarządzająca marketingiem powinna rozumieć, skąd wzięła się ta kwota, ile zostało wydane i jaki efekt biznesowy ma z tego wynikać. To samo dotyczy technologii, sprzedaży, operacji czy zespołu.
Odpowiedzialność budżetowa nie oznacza, że każdy manager staje się finansistą. Oznacza tylko, że pieniądze przestają być anonimowe.
Nie każdy biznes powinien budżetować w ten sam sposób
Łatwo znaleźć w internecie „szablon budżetu startupu” i zacząć dopasowywać firmę do arkusza. Powinno być odwrotnie: budżet ma wynikać z ekonomiki konkretnego biznesu.
SaaS
W SaaS przyglądałbym się przede wszystkim temu, ilu klientów przychodzi, ilu odchodzi, ile płacą i ile kosztuje ich pozyskanie oraz obsługa.
Sam wzrost nowych umów nie wystarczy. Firma może pozyskiwać coraz więcej klientów, ale jeśli jednocześnie coraz więcej z nich rezygnuje, budżet zbudowany wyłącznie na sprzedaży nowych abonamentów szybko stanie się zbyt optymistyczny.
W takim modelu budżet warto połączyć z analizą unit economics, żeby sprawdzić, czy wzrost liczby klientów rzeczywiście poprawia ekonomikę firmy.
E-commerce
Wyobraźmy sobie sklep przygotowujący się do sezonu świątecznego. W październiku kupuje zapas za 400 tys. zł. Sprzedaż pojawi się dopiero w listopadzie i grudniu, część klientów zwróci produkty, a część środków będzie jeszcze przez jakiś czas rozliczana przez operatorów płatności.
W rachunku wyników biznes może wyglądać dobrze. Na rachunku bankowym sytuacja wygląda zupełnie inaczej.
W takim biznesie zapas, marża, terminy płatności dostawcom i cykl konwersji gotówki są równie ważne jak sama sprzedaż.
Firma usługowa
Tu można mieć problem, mimo że firma jest rentowna.
Wyobraź sobie software house zatrudniający 25 osób. W czerwcu kończą się dwa duże projekty, na których pracuje ośmiu developerów. Sprzedaż zapewnia, że „coś powinno wejść”, ale nie ma jeszcze podpisanej umowy.
W takim momencie nie interesowałaby mnie przede wszystkim roczna prognoza przychodów. Chciałbym wiedzieć, jak długo firma może utrzymywać osiem osób bez projektu i kiedy brak nowej sprzedaży zaczyna być problemem wymagającym decyzji.
To jest właśnie różnica między raportowaniem a zarządzaniem.
Marketplace
Marketplace ma jeszcze inną logikę. Sama liczba użytkowników nie daje pełnego obrazu. Można mieć tysiące zarejestrowanych kont, ale jeśli nie dochodzi pomiędzy nimi do wystarczającej liczby transakcji, biznes nie działa tak dobrze, jak sugeruje wzrost bazy użytkowników.
W budżecie będą więc ważne m.in. wartość transakcji, prowizja, częstotliwość zakupów i koszt pozyskania obu stron rynku.
Startup AI
W produktach opartych na AI szczególnego znaczenia nabierają koszty infrastruktury, modeli, API, danych i mocy obliczeniowej. Produkt może szybko zwiększać liczbę użytkowników, a mimo to mieć słabą ekonomikę, jeżeli koszt obsługi każdego kolejnego klienta rośnie zbyt szybko.
Dlatego zanim zaczniemy szukać idealnego szablonu, lepiej odpowiedzieć sobie na prostsze pytanie: od czego w naszym modelu biznesowym naprawdę zależą przychody, koszty i gotówka?
Budżet zaczyna się od założeń, nie od pieniędzy
Jednym z najczęstszych błędów jest wpisywanie do budżetu liczb, zanim firma zrozumie, skąd mają się wziąć.
Plan przychodów wygląda na przykład tak: 100 tys. zł w styczniu, 130 tys. zł w lutym, 160 tys. zł w marcu i 200 tys. zł w kwietniu.
Wygląda schludnie. Tylko co właściwie sprawia, że sprzedaż ma rosnąć właśnie w taki sposób?
Jeżeli firma usługowa sprzedaje projekty po średnio 25 tys. zł, to 200 tys. zł miesięcznej sprzedaży oznacza osiem nowych projektów albo odpowiednią kombinację nowych i trwających kontraktów. Dopiero wtedy można zastanowić się, ilu klientów trzeba pozyskać, ile ofert wysłać, jak długo trwa proces sprzedaży i czy zespół będzie w stanie wykonać dodatkową pracę.
W SaaS założenia będą inne: liczba klientów, cena, churn, konwersja czy tempo pozyskiwania nowych użytkowników. W e-commerce znaczenie będą miały liczba zamówień, średnia wartość koszyka, marża, zwroty i zapas. W software house’ie kluczowe mogą być stawki, wykorzystanie zespołu i liczba projektów.
Budżet staje się użyteczny dopiero wtedy, gdy pieniądze można połączyć z konkretnym mechanizmem biznesowym.
Samo „jesteśmy 80 tys. zł poniżej budżetu” nie mówi jeszcze wiele. Znacznie więcej mówi informacja: „zakładaliśmy 20 nowych klientów miesięcznie, a od trzech miesięcy pozyskujemy średnio 11”.
To już jest coś, z czym można pracować.
Cel sprzedażowy to nie budżet startupu
To rozróżnienie jest szczególnie ważne w startupach.
Cel może być ambitny, bo jego rolą jest mobilizowanie organizacji. Budżet pełni inną funkcję: powinien możliwie wiarygodnie pokazywać finansowe konsekwencje najbardziej prawdopodobnego przebiegu wydarzeń.
Jeżeli zarząd ustawia zespołowi cel 5 mln zł nowej sprzedaży, nie ma w tym nic złego. Problem zaczyna się wtedy, gdy firma zaczyna podejmować trwałe decyzje kosztowe tak, jakby te 5 mln zł było już niemal pewne.
Załóżmy, że Head of Sales chce zatrudnić trzy nowe osoby. Argument jest logiczny: większy zespół ma dowieźć większą sprzedaż. Koszt nowych handlowców pojawi się jednak od pierwszego miesiąca, podczas gdy efekt może pojawić się dopiero za cztery, pięć albo sześć miesięcy.
Przed podjęciem takiej decyzji chciałbym wiedzieć, ile firma zapłaci za okres dojścia nowych osób do produktywności i co wydarzy się z gotówką, jeśli sprzedaż okaże się niższa od oczekiwań.
To nie jest argument przeciwko wzrostowi. Chodzi o świadome zestawianie pewnych kosztów z niepewnymi przychodami.
W biznesie ta asymetria pojawia się cały czas: koszt jest wpisany w umowę, a przychód nadal pozostaje hipotezą.
Jak planować przychody bez tworzenia fikcji
Przychody są często najbardziej optymistyczną częścią budżetu. Koszty mają konkretne umowy, stawki i terminy płatności. Przychody potrafią mieć jedynie dobre intencje.
Dlatego plan sprzedaży warto budować od dołu.
Najpierw patrzymy na klientów, którzy już płacą. Później na podpisane kontrakty, z których wpływy pojawią się w przyszłości. Dalej na pipeline, ale już z większą ostrożnością, ponieważ rozmowa po pierwszym demo nie ma takiej samej wartości prognostycznej jak umowa czekająca na podpis.
Jeszcze dalej są przychody hipotetyczne. „Wejdziemy na rynek niemiecki i sprzedaż przyspieszy” może okazać się prawdą. Jeżeli firma zaczyna jednak zatrudniać dzisiaj na podstawie takiego założenia, warto wiedzieć, ile kosztuje scenariusz, w którym ekspansja potrzebuje sześciu miesięcy więcej.
Jedną zasadę warto zapamiętać szczególnie: nie finansuj trwałych kosztów wyłącznie przychodem, który istnieje jeszcze tylko w pipeline.
Nie zawsze da się jej przestrzegać. Startup z definicji podejmuje ryzyko. Ważne, żeby wiedzieć, kiedy rzeczywiście je podejmuje.
Koszt to nie tylko kwota
Przy planowaniu kosztów łatwo patrzeć na nie przede wszystkim przez kategorie: wynagrodzenia, marketing, hosting, prawo, biuro czy oprogramowanie. Taki podział jest potrzebny, ale z punktu widzenia zarządzania firmą mówi tylko część prawdy.
Znacznie bardziej interesowałoby mnie to, po co dany koszt istnieje, kto ma na niego wpływ i jak trudno będzie się z niego wycofać, jeżeli sytuacja firmy się zmieni.
To ostatnie pytanie jest szczególnie ważne. Kampanię marketingową można ograniczyć właściwie z miesiąca na miesiąc. Z części narzędzi można zrezygnować po zakończeniu okresu rozliczeniowego. Zatrudnienie pięciu dodatkowych osób jest decyzją zupełnie innego rodzaju, bo jej odwrócenie ma konsekwencje nie tylko finansowe, ale również organizacyjne i ludzkie.
Dlatego dwa wydatki po 50 tys. zł mogą oznaczać zupełnie inne ryzyko. Jednorazowy eksperyment marketingowy można stosunkowo łatwo zatrzymać. Dodatkowe 50 tys. zł miesięcznych kosztów wynagrodzeń staje się natomiast elementem struktury kosztowej firmy i będzie wracało w kolejnych miesiącach.
Przy takich decyzjach warto również sprawdzić, jak zmieni się próg rentowności startupu i jakiej dodatkowej sprzedaży będzie wymagała nowa struktura kosztów.
Przy większych decyzjach kosztowych patrzyłbym więc nie tylko na kwotę, ale również na trwałość zobowiązania. To często mówi więcej o ryzyku niż sama wysokość wydatku.
Warto też pamiętać o drobnych kosztach, które pojedynczo wyglądają niewinnie. Kolejne narzędzie za 99 euro miesięcznie, następna licencja, dodatkowy moduł systemu, usługa, z której korzysta już tylko jedna osoba. Po kilkunastu miesiącach takich decyzji może się okazać, że firma wydaje znaczącą kwotę na rzeczy, których nikt od dawna nie przeglądał.
Nie chodzi o to, żeby founder zatwierdzał każdą subskrypcję. Chodzi o to, żeby ktoś okresowo sprawdzał, czy firma nadal korzysta z tego, za co regularnie płaci.
Kto powinien odpowiadać za budżet?
W małej firmie odpowiedź jest prosta: zwykle founder.
W większej organizacji odpowiedzialność musi być rozdzielona. Jeśli Head of Marketing podejmuje decyzje dotyczące kampanii, agencji i narzędzi, powinien również znać plan swojego obszaru. Jeśli koszt w jednym miesiącu jest wyższy o 30 tys. zł, najważniejsze nie jest znalezienie winnego, tylko zrozumienie, co się wydarzyło.
Być może wydatek był świadomą decyzją i przyniósł bardzo dobry efekt. W takim przypadku samo przekroczenie budżetu nie jest problemem. Być może firma wykorzystała okazję, której nie dało się przewidzieć trzy miesiące wcześniej. To także może być dobra decyzja.
Problem zaczyna się wtedy, gdy odpowiedź brzmi: „nie wiem, tak wyszło”.
Budżet nie powinien być systemem karania ludzi za odchylenia. Ma sprawić, żeby ważne odchylenia miały właściciela, przyczynę i konsekwencję.
Firma może zarabiać i jednocześnie mieć problem z gotówką
To jeden z tych finansowych problemów, które brzmią teoretycznie, dopóki nie wydarzą się we własnej firmie.
Wyobraźmy sobie firmę usługową, która kończy duży projekt i wystawia klientowi fakturę na 200 tys. zł. W rachunku wyników przychód już się pojawił, ale klient ma 60 dni na płatność. W tym samym czasie firma musi wypłacić wynagrodzenia, rozliczyć podwykonawców i opłacić bieżące zobowiązania.
Jeżeli ma wystarczającą poduszkę gotówkową, nie wydarzy się nic szczególnego. Jeżeli jednak wcześniej wykorzystała większość środków na rozwój albo kilka innych płatności również się opóźnia, może znaleźć się pod presją mimo bardzo dobrego miesiąca sprzedażowego.
W e-commerce mechanizm jest inny, ale problem podobny. Rosnąca sprzedaż często wymaga wcześniejszego zakupu większego zapasu. Firma wydaje więc pieniądze na towar, zanim odzyska je od klientów. Im szybciej rośnie, tym więcej gotówki może być zamrożone w magazynie.
Dlatego przy analizie budżetu nie zatrzymywałbym się na pytaniu, czy firma jest rentowna. Patrzyłbym również na to, kiedy pieniądze rzeczywiście wpływają na konto i jak długo pozostają związane w należnościach, zapasach czy innych elementach działalności.
Firma może wyglądać dobrze w rachunku wyników i jednocześnie coraz bardziej potrzebować gotówki.
Prosty przykład: sprzedaż rośnie, gotówka znika
Załóżmy, że startup B2B SaaS zaczyna miesiąc z 400 tys. zł gotówki.
Pozycja | Miesiąc 1 | Miesiąc 2 | Miesiąc 3 |
Wpływy od klientów | 40 000 zł | 55 000 zł | 70 000 zł |
Wynagrodzenia i kontraktorzy | 95 000 zł | 100 000 zł | 105 000 zł |
Technologia i hosting | 18 000 zł | 19 000 zł | 20 000 zł |
Sprzedaż i marketing | 25 000 zł | 30 000 zł | 35 000 zł |
Administracja | 12 000 zł | 12 000 zł | 12 000 zł |
Łączne wydatki | 150 000 zł | 161 000 zł | 172 000 zł |
Miesięczny przepływ gotówki | –110 000 zł | –106 000 zł | –102 000 zł |
Gotówka na koniec miesiąca | 290 000 zł | 184 000 zł | 82 000 zł |
Na pierwszy rzut oka widać pozytywny trend. Wpływy rosną z 40 do 70 tys. zł miesięcznie.
Gdybym zobaczył taką tabelę podczas spotkania zarządu, nie zacząłbym jednak od gratulowania wzrostu sprzedaży. Najpierw zwróciłbym uwagę na to, że w ciągu trzech miesięcy firma zużywa ponad 300 tys. zł gotówki.
Dopiero później chciałbym zrozumieć, dlaczego tak się dzieje.
Jeżeli jest to świadoma inwestycja, a zakontraktowana sprzedaż zacznie przynosić pieniądze od czwartego miesiąca, sytuacja może być całkowicie racjonalna. Jeżeli natomiast dalszy wzrost istnieje głównie w pipeline, a firma jednocześnie chce zatrudnić kolejne osoby, pojawia się istotne ryzyko.
Nie dlatego, że startup wydaje pieniądze. Startupy często właśnie po to pozyskują kapitał.
Problemem byłoby podejmowanie nowych zobowiązań szybciej, niż rośnie pewność przyszłych wpływów.
Budżet nie odpowie automatycznie, co należy zrobić. Pokaże jednak moment, w którym decyzji nie warto już odkładać.
Jeden scenariusz to za mało
Prognozy finansowe mają pewną przewagę nad rzeczywistością: są znacznie bardziej uporządkowane.
Komórki mają konkretne wartości, formuły działają, a wykres może pokazywać płynną linię wzrostu przez kolejnych dwanaście miesięcy. W prawdziwym biznesie nic nie przebiega aż tak równo. Jeden klient podpisze umowę później, inny zapłaci szybciej. Nowy pracownik potrzebuje więcej czasu na wdrożenie, kampania marketingowa daje słabszy wynik, a w tym samym czasie inny kanał zaczyna działać znacznie lepiej, niż zakładaliśmy.
Dlatego nie przywiązywałbym się zbyt mocno do jednej wersji przyszłości.
Scenariusz bazowy powinien pokazywać to, co na podstawie dzisiejszych informacji wydaje się najbardziej prawdopodobne. Warto jednak sprawdzić również, co stanie się w mniej korzystnym wariancie. Nie musi to być katastroficzna wizja firmy bez klientów i finansowania.
Wystarczy kilka całkiem realistycznych zmian: sprzedaż niższa o 20–30%, przeciętna płatność miesiąc później, przesunięcie rundy finansowania o kwartał albo dwie dodatkowe rekrutacje.
Potem patrzymy przede wszystkim na gotówkę.
Jeżeli po takich zmianach firma nadal zachowuje bezpieczny margines, to cenna informacja. Jeżeli natomiast drobne pogorszenie dwóch lub trzech założeń powoduje, że za kilka miesięcy pojawia się problem z płynnością, dowiedzieliśmy się czegoś znacznie ważniejszego niż to, że „pesymistyczny scenariusz wygląda źle”.
Znaleźliśmy punkt, w którym biznes jest szczególnie wrażliwy.
Właśnie temu powinno służyć planowanie scenariuszowe.
Miesięczny rytm jest ważniejszy niż idealny budżet
Nawet bardzo dobrze przygotowany budżet szybko traci wartość, jeżeli nikt później do niego nie wraca. Zamiast budować skomplikowany proces, w większości rosnących firm zacząłbym od prostego miesięcznego rytmu.

Po zamknięciu miesiąca warto zestawić rzeczywiste wyniki z planem i przyjrzeć się największym odchyleniom. Nie ma potrzeby analizować każdej faktury. Koszt wyższy o kilkaset złotych prawdopodobnie nie zmieni żadnej decyzji zarządczej. Inaczej wygląda sytuacja, gdy sprzedaż jest o 100 tys. zł niższa od planu, koszt zespołu wzrósł o 20% albo należności od klientów od kilku miesięcy systematycznie rosną.
Samo odchylenie nadal niewiele mówi. Informacja „sprzedaż –100 tys. zł” opisuje skutek, ale jeszcze nie przyczynę. Zupełnie inaczej wygląda rozmowa, kiedy wiemy, że dwa konkretne kontrakty przesunęły się z czerwca na sierpień.
Wtedy można zaktualizować prognozę i sprawdzić, co ta zmiana oznacza dla kolejnych miesięcy. Być może nie trzeba robić niczego, bo firma ma wystarczającą gotówkę. Być może warto przesunąć jedną rekrutację. W bardziej napiętej sytuacji może się okazać, że rozmowy o finansowaniu trzeba rozpocząć wcześniej, niż zakładaliśmy.
Nie zakładałbym z góry, że każde odchylenie wymaga reakcji. Czasami najlepszą decyzją jest pozostawienie planu bez zmian. Ważne, żeby była to decyzja świadoma, a nie wynik tego, że nikt nie zauważył problemu.
Dlatego miesięczny przegląd budżetu powinien prowadzić mniej więcej od wyniku do wyjaśnienia, a następnie do aktualnej prognozy i decyzji. Sam raport jest tylko początkiem rozmowy.
Budżet nie powinien być traktowany jak obietnica
W wielu firmach budżet zaczyna pełnić dziwną funkcję. Ludzie boją się go zmieniać, bo zmiana oznaczałaby przyznanie, że wcześniejsza prognoza była nietrafiona.
Prowadzi to do absurdalnej sytuacji: wszyscy wiedzą, że plan się nie wydarzy, ale arkusz nadal pokazuje stare liczby.
Nie ma w tym większej wartości.
Budżet warto zachować jako pierwotny punkt odniesienia, ponieważ później można zobaczyć, gdzie rzeczywistość odbiegła od planu i dlaczego. Aktualna prognoza powinna być jednak uczciwa.
Jeżeli dziś wiemy więcej niż trzy miesiące temu, model powinien to odzwierciedlać. Inaczej przestaje być narzędziem zarządzania, a zaczyna być dokumentem historycznym.
Najczęstsze błędy w budżetowaniu
Traktowanie celu sprzedażowego jak prognozy
Ambitny target może być potrzebny, ale nie powinien automatycznie uzasadniać wszystkich kosztów potrzebnych do jego realizacji. Cel mówi, dokąd chcemy dojść. Budżet powinien dodatkowo pokazywać, ile będzie nas kosztować droga i co stanie się, jeśli potrwa dłużej.
Mylenie przychodu z gotówką
To szczególnie niebezpieczne w usługach, B2B i e-commerce. Faktura może być wystawiona, przychód może znajdować się w rachunku wyników, a pieniędzy nadal może nie być na koncie.
Traktowanie całego pipeline jako przyszłego przychodu
Im wcześniejszy etap sprzedaży, tym większą ostrożność zachowałbym przy podejmowaniu decyzji kosztowych. Rozmowa z potencjalnym klientem nie jest jeszcze kontraktem.
Brak scenariusza ostrożnego
Jeżeli budżet działa tylko wtedy, gdy większość rzeczy przebiega zgodnie z planem, firma powinna przynajmniej wiedzieć, jak niewielki ma margines błędu.
Podejmowanie trwałych decyzji kosztowych na podstawie niepewnych przychodów
Nowe zatrudnienie, większe biuro, długoterminowy kontrakt z dostawcą czy duży wzrost kosztów stałych powinny być analizowane inaczej niż jednorazowy eksperyment.
Brak odpowiedzialności za liczby
Jeżeli manager może wpływać na wydatki, ale nie zna budżetu swojego obszaru, trudno oczekiwać świadomych decyzji finansowych.
Brak aktualizacji prognozy
Budżet przygotowany pół roku temu może opisywać firmę, która już nie istnieje.
Zbyt duża szczegółowość
Druga skrajność również jest problemem. Model może mieć setki linii i nadal nie odpowiadać na żadne ważne pytanie.
Dobra zasada brzmi: model powinien być tak szczegółowy, jak wymaga tego decyzja, którą ma wspierać. Ani bardziej, ani mniej.
Po czym poznać, że budżet przestaje działać?
Nie zawsze po przekroczeniu kosztów. Samo przekroczenie budżetu może być uzasadnione, jeśli firma podjęła świadomą decyzję i potrafi wyjaśnić jej konsekwencje.
Bardziej niepokoiłaby mnie sytuacja, w której firma od miesięcy nie aktualizuje prognozy, managerowie nie wiedzą, za jakie liczby odpowiadają, a forecast sprzedażowy i gotówkowy funkcjonują w dwóch osobnych światach.
Dobrym testem jest jedno pytanie:
Co stanie się z naszą gotówką, jeżeli sprzedaż przesunie się o trzy miesiące?
Jeżeli odpowiedź jest dostępna w kilka minut, firma prawdopodobnie ma nad finansami przynajmniej podstawową kontrolę.
Jeżeli jej przygotowanie wymaga dwóch dni, trzech arkuszy i kilku osób, warto przyjrzeć się procesowi.
Szybki test: czy Twój budżet rzeczywiście pomaga zarządzać firmą?
Czy potrafisz wskazać najważniejsze założenia stojące za planem przychodów?
Czy odróżniasz podpisane kontrakty od pipeline?
Czy wiesz, kiedy przychód rzeczywiście zamieni się w gotówkę?
Czy znasz największe przyszłe zobowiązania?
Czy wiesz, które koszty są łatwe do ograniczenia, a które mają charakter trwały?
Czy masz aktualną prognozę gotówki na kolejne miesiące?
Czy sprawdziłeś scenariusz, w którym sprzedaż jest niższa albo przychodzi później?
Czy najważniejsze kategorie kosztów mają konkretne osoby odpowiedzialne?
Czy co miesiąc porównujesz plan z wykonaniem?
Czy z analizy budżetu wynikają konkretne decyzje??
Jeżeli na kilka z tych pytań odpowiedź brzmi „nie”, nie musi to oznaczać, że potrzebujesz bardziej skomplikowanego arkusza. Być może potrzebujesz przede wszystkim lepszego procesu pracy z budżetem.
Kiedy budżet jest wystarczająco dobry?
Nie ma nagrody za najbardziej skomplikowany model finansowy.
W małej firmie dobry budżet może mieć kilka zakładek i być aktualizowany raz w miesiącu. W większej organizacji będzie wymagał większej szczegółowości, osób odpowiedzialnych za poszczególne obszary i bardziej regularnego forecastowania.
Podstawowe kryterium pozostaje jednak takie samo.
Budżet powinien pomóc odpowiedzieć, ile mamy gotówki, gdzie ją wydajemy, skąd mają przyjść kolejne wpływy, które założenia są najbardziej ryzykowne i jakie decyzje warto podjąć wcześniej, a nie później.
Jeżeli to potrafi, jest użyteczny.
Jeżeli ma pięćdziesiąt arkuszy, ale zarząd zagląda do niego raz na kwartał, jego stopień zaawansowania nie ma większego znaczenia.
Podsumowanie
Budżet nie sprawi, że firma stanie się przewidywalna. Klienci nadal będą przesuwać decyzje, kampanie czasem zadziałają gorzej, a nowe osoby nie zawsze osiągną pełną produktywność tak szybko, jak zakładaliśmy. Zdarzą się również pozytywne niespodzianki: większy kontrakt, lepsza retencja czy kanał sprzedaży, który nagle zacznie działać znacznie skuteczniej.
Nie da się wyeliminować tej niepewności i nie taki powinien być cel budżetowania.
Znacznie ważniejsze jest to, czy firma potrafi odpowiednio wcześnie zobaczyć finansowe konsekwencje zmian. Jeżeli sprzedaż przesuwa się o dwa miesiące, chcemy wiedzieć, co oznacza to dla gotówki. Jeżeli zatrudniamy szybciej, niż rosną przychody, warto wiedzieć, jak długo możemy utrzymać takie tempo. Jeśli jakiś kanał wzrostu przestaje działać, budżet powinien pomóc ocenić, kiedy potrzebna jest korekta.
CB Insights, analizując ponad 400 przypadków zamkniętych spółek finansowanych przez VC, wskazuje brak kapitału jako jeden z najczęściej występujących powodów końca firmy. Jednocześnie autorzy zwracają uwagę, że wyczerpanie finansowania często jest skutkiem wcześniejszych problemów biznesowych, a nie ich pierwotną przyczyną. Przed publikacją warto podpiąć bezpośrednie źródło do tego fragmentu.
Budżet nie naprawi słabego produktu, nie znajdzie klientów i nie zastąpi strategii. Może jednak dużo wcześniej pokazać, że tempo wydawania pieniędzy i rzeczywiste wyniki zaczynają prowadzić firmę w niebezpiecznym kierunku.
Dlatego nie traktowałbym budżetowania jako obowiązku finansowego ani ćwiczenia dla inwestora. To po prostu jeden z elementów prowadzenia firmy.
Dobry budżet nie daje pewności co do przyszłości. Pozwala natomiast wcześniej zauważyć moment, w którym trzeba coś zdecydować.
A to w praktyce często jest jego największą wartością.
FAQ
Czy mały startup naprawdę potrzebuje budżetu?
Tak, ale nie potrzebuje rozbudowanego modelu finansowego. Na bardzo wczesnym etapie wystarczy prosty plan pokazujący gotówkę, najważniejsze wpływy, koszty i kilka założeń biznesowych.
Jeżeli firma ma trzy osoby, nie komplikowałbym tego bardziej.
Na ile miesięcy do przodu planować budżet?
Dobrze mieć perspektywę około 12 miesięcy, ale nie traktowałbym każdego miesiąca z takim samym poziomem szczegółowości.
Najbliższe trzy miesiące można planować dość konkretnie. Miesiąc dziesiąty czy jedenasty jest już znacznie bardziej scenariuszem niż precyzyjną prognozą.
Czy Excel lub Google Sheets wystarczą?
W wielu firmach tak. Excel albo Google Sheets mogą wystarczyć przez bardzo długi czas.
Zmiana narzędzia ma sens wtedy, gdy ograniczeniem rzeczywiście staje się technologia, a nie jakość danych czy procesu. Droższy system nie naprawi założeń, których nikt nie aktualizuje.
Jak często aktualizować forecast?
Najczęściej rozsądnym minimum będzie miesiąc.
W firmie z krótkim runway albo szybko zmieniającą się sytuacją gotówkową częstszy przegląd może być potrzebny. Prognoza powinna być aktualizowana tak często, jak często pojawiają się informacje istotne dla decyzji.
Czy można zmieniać budżet w ciągu roku?
Pierwotny budżet warto zachować jako punkt odniesienia. Aktualna prognoza powinna natomiast się zmieniać.
Dzięki temu firma wie jednocześnie, co planowała, co rzeczywiście się wydarzyło i czego spodziewa się obecnie.
Kiedy manager powinien odpowiadać za swój budżet?
Wtedy, gdy zaczyna podejmować decyzje realnie wpływające na przychody albo koszty.
Nie oznacza to pełnej swobody finansowej. Oznacza, że rozumie plan swojego obszaru, monitoruje wykonanie i potrafi wyjaśnić istotne różnice.
Czy runway i burn rate wystarczą?
Nie. Są bardzo użyteczne, ale odpowiadają tylko na część pytań.
Runway mówi, ile czasu firma ma przy określonym tempie zużywania gotówki. Budżet pomaga zrozumieć, dlaczego to tempo wygląda właśnie tak i które decyzje mogą je zmienić.

Komentarze